
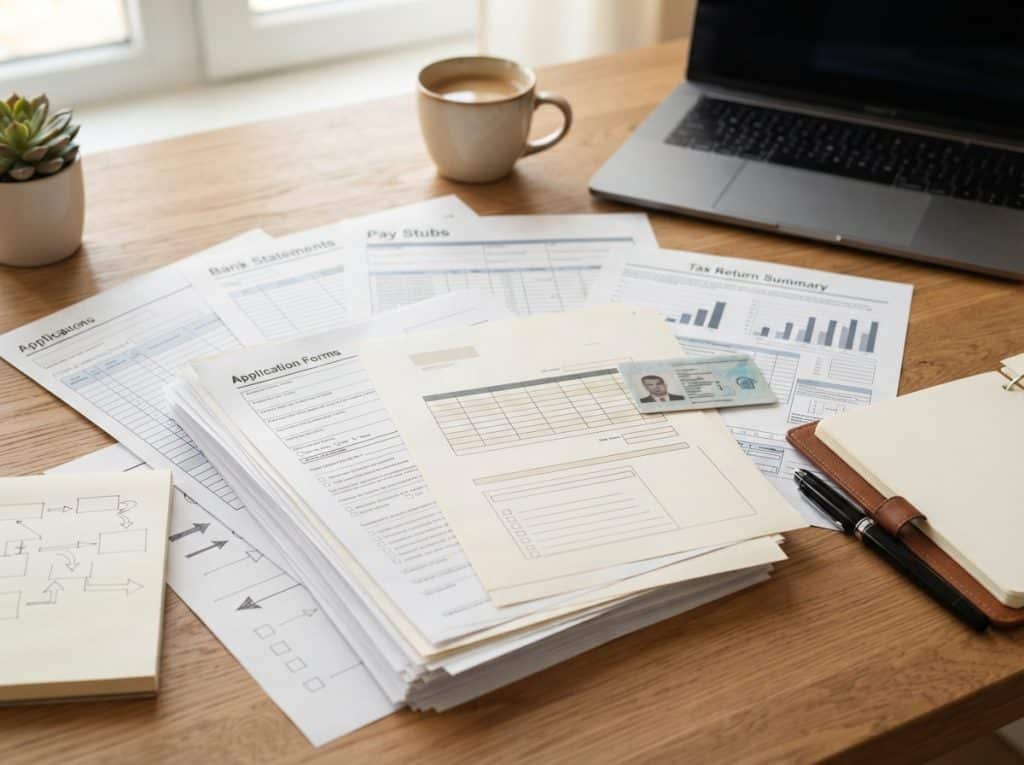
Wenn du einen Kredit beantragst, ist die richtige Vorbereitung entscheidend, um den Prozess reibungslos und erfolgreich zu gestalten. Die Bank oder der Kreditgeber benötigt von dir eine Reihe von Dokumenten, um deine Kreditwürdigkeit und finanzielle Situation zu prüfen. Nur mit den vollständigen und korrekt eingereichten Unterlagen kann eine schnelle Entscheidung über deinen Kreditantrag getroffen werden.
Kreditantrag: Die unverzichtbaren Unterlagen im Überblick
Um deinen Kreditantrag bei einer Bank oder einem anderen Finanzinstitut erfolgreich zu stellen, ist eine sorgfältige Zusammenstellung der erforderlichen Dokumente unerlässlich. Diese Unterlagen dienen als Nachweis deiner Identität, deiner Einkommensverhältnisse, deiner Ausgaben und deiner Vermögenswerte. Je nach Art des Kredits und deiner individuellen Situation können die genauen Anforderungen variieren, doch es gibt eine Kernliste an Dokumenten, die fast immer benötigt werden. Eine frühzeitige Besorgung und Prüfung dieser Dokumente beschleunigt den gesamten Prozess und erhöht deine Chancen auf eine positive Kreditentscheidung.
1. Persönliche Identifikationsdokumente
Deine Identität muss zweifelsfrei festgestellt werden. Dies ist ein fundamentaler Schritt bei jedem Kreditantrag, um Betrug zu vermeiden und die rechtlichen Anforderungen zu erfüllen.
- Personalausweis oder Reisepass: Eine Kopie deines gültigen Personalausweises (Vorder- und Rückseite) oder deines Reisepasses ist in der Regel erforderlich. Bei Nicht-EU-Bürgern können zusätzliche Dokumente wie eine Meldebescheinigung oder eine Aufenthaltserlaubnis notwendig sein.
- Steueridentifikationsnummer: Deine persönliche Steueridentifikationsnummer (Steuer-ID) wird oft abgefragt, um deine steuerlichen Verhältnisse besser einordnen zu können.
2. Einkommensnachweise
Dein Einkommen ist der wichtigste Faktor für die Kreditwürdigkeit. Banken möchten sicherstellen, dass du in der Lage bist, die Kreditraten regelmäßig zurückzuzahlen.
- Gehaltsabrechnungen: In der Regel werden die letzten drei bis sechs Lohn- oder Gehaltsabrechnungen verlangt. Diese zeigen dein monatliches Nettoeinkommen sowie mögliche Sonderzahlungen wie Urlaubs- oder Weihnachtsgeld.
- Arbeitsvertrag: Bei Angestellten kann eine Kopie deines unbefristeten Arbeitsvertrages als Nachweis für ein gesichertes Einkommen dienen, insbesondere wenn du noch keine langen Gehaltsabrechnungen vorweisen kannst. Bei befristeten Verträgen kann dies komplexer werden.
- Einkommenssteuerbescheide: Wenn du selbstständig bist, als Freiberufler arbeitest oder Einkünfte aus Vermietung und Verpachtung hast, sind deine letzten Einkommenssteuerbescheide entscheidend. Diese geben Aufschluss über dein zu versteuerndes Einkommen.
- BWA (Betriebswirtschaftliche Auswertung): Für Selbstständige und Unternehmer ist die aktuelle BWA ein wichtiger Beleg für die laufenden Umsätze und Gewinne deines Unternehmens.
- Gewinn- und Verlustrechnung (GuV): Bei fortgeschrittenen Unternehmensphasen kann zusätzlich eine GuV verlangt werden.
- Rentenbescheide: Wenn dein Einkommen aus einer Rente stammt, musst du den aktuellen Rentenbescheid vorlegen.
- Nachweise über weitere Einkünfte: Einkünfte aus Unterhaltszahlungen, Kindergeld oder anderen Quellen müssen ebenfalls nachgewiesen werden, beispielsweise durch entsprechende Bescheide oder Verträge.
3. Ausgaben und Verbindlichkeiten
Neben deinem Einkommen ist es für die Bank wichtig zu wissen, welche finanziellen Verpflichtungen du bereits hast. Dies hilft, deine tatsächliche finanzielle Belastbarkeit zu ermitteln.
- Kontoauszüge: Die letzten drei bis sechs Monate der Kontoauszüge deines Girokontos sind Standard. Hieraus lassen sich deine monatlichen Ausgaben (Miete, Strom, Versicherungen, Lebenshaltungskosten etc.) und regelmäßige Geldeingänge ableiten.
- Nachweise über bestehende Kredite: Falls du bereits andere Kredite, Ratenzahlungen oder Leasingverträge hast, musst du dies offenlegen. Kopien der Kreditverträge und aktuelle Tilgungsübersichten sind hierfür notwendig.
- Mietvertrag: Eine Kopie deines aktuellen Mietvertrags wird benötigt, um die Höhe deiner monatlichen Wohnkosten zu überprüfen. Bei Eigentümern kann der Grundbuchauszug oder eine aktuelle Immobilienbewertung relevant sein.
- Unterhaltsverpflichtungen: Wenn du Unterhalt an Kinder oder einen geschiedenen Ehepartner zahlst, muss dies durch entsprechende Vereinbarungen oder gerichtliche Beschlüsse nachgewiesen werden.
4. Vermögensnachweise
Vermögenswerte können deine Bonität stärken und als Sicherheit dienen. Sie zeigen, dass du über finanzielle Reserven verfügst.
- Kontoauszüge von Sparbüchern, Tagesgeld- und Festgeldkonten: Diese belegen deine angesparten Mittel.
- Depotauszüge: Bestände an Aktien, Fonds oder anderen Wertpapieren können ebenfalls als Nachweis für vorhandenes Vermögen dienen.
- Nachweis über Immobilienbesitz: Bei Immobilienbesitz sind Grundbuchauszüge, notarielle Kaufverträge oder aktuelle Wertgutachten relevant.
- Lebensversicherungsverträge: Die Policen von fondsgebundenen Lebensversicherungen oder Rückkaufswertbescheinigungen können je nach Bank und Kreditart ebenfalls berücksichtigt werden.
5. Spezifische Unterlagen je nach Kredittyp
Für bestimmte Kredite werden zusätzliche Dokumente benötigt, die spezifisch auf den Verwendungszweck zugeschnitten sind.
- Autokredit: Kaufvertrag für das Fahrzeug, Fahrzeugschein (Zulassungsbescheinigung Teil II). Manchmal sind auch Angebote von Autohändlern relevant.
- Immobilienfinanzierung: Bei einer Baufinanzierung oder dem Kauf einer Immobilie sind deutlich mehr Dokumente erforderlich, darunter Grundbuchauszüge, Flurkarten, Energieausweise, Teilungserklärungen (bei Eigentumswohnungen), Nachweise über Rücklagen und gegebenenfalls Angebote von Baufirmen oder Architekten.
- Existenzgründungsdarlehen: Bei Krediten für eine Unternehmensgründung sind ein detaillierter Businessplan, Kapitalbedarfsplan, Finanzierungsplan und Lebensläufe der Gründer unerlässlich.
- Umschuldungskredit: Nachweise über die abzulösenden Kredite, wie z.B. aktuelle Saldenbestätigungen der bisherigen Banken.
| Kategorie | Typische Unterlagen | Zweck für die Bank | Besonderheiten |
|---|---|---|---|
| Identifikation | Personalausweis/Reisepass, Steuer-ID | Nachweis der Identität, Einhaltung gesetzlicher Vorschriften | Gültigkeit prüfen, ggf. Aufenthaltstitel bei Nicht-EU-Bürgern |
| Einkommen | Gehaltsabrechnungen, Arbeitsvertrag, Steuerbescheide, BWA | Prüfung der Rückzahlungsfähigkeit, Einkommenssicherheit | Bei Selbstständigen und Freiberuflern sind oft umfangreichere Nachweise nötig |
| Ausgaben & Verbindlichkeiten | Kontoauszüge, Nachweise über bestehende Kredite, Mietvertrag | Ermittlung der finanziellen Belastung, Haushaltsrechnung | Offenlegung aller laufenden Verpflichtungen |
| Vermögen | Kontoauszüge (Spar, Tagesgeld), Depotauszüge, Grundbuchauszug | Bonitätsstärkung, Sicherheitenpotential | Je nach Vermögensart variierende Nachweise |
| Verwendungszweckspezifisch | Kaufvertrag (Auto), Grundbuchauszug (Immobilie), Businessplan (Gründung) | Bestätigung des Kreditzwecks, Wertermittlung von Sicherheiten | Deutliche Unterschiede je nach Kredittyp |
Der Prozess der Einreichung und Prüfung
Sobald du alle benötigten Unterlagen zusammengestellt hast, beginnt der eigentliche Prozess der Einreichung und Prüfung durch die Bank. Die Art der Einreichung kann variieren. Viele Banken bieten mittlerweile digitale Antragsverfahren an, bei denen du Dokumente einfach hochladen kannst. Alternativ ist auch eine persönliche Abgabe in der Filiale oder der Versand per Post möglich.
Digitale Einreichung
Die digitale Einreichung hat sich als Standard etabliert. Sie ist schnell und bequem. Du wirst im Online-Antragsportal der Bank aufgefordert, die geforderten Dokumente als PDF-Dateien oder Bilder hochzuladen. Achte auf die geforderte Qualität und Lesbarkeit der Scans oder Fotos. Manche Banken nutzen auch spezialisierte Apps zur Dokumentenprüfung, die dir helfen, die Unterlagen korrekt einzureichen.
Persönliche Abgabe oder Postversand
Manchmal ist es gewünscht oder notwendig, die Unterlagen persönlich in einer Bankfiliale abzugeben oder per Post zu senden. Wenn du dich für den Postweg entscheidest, sende die Dokumente am besten per Einschreiben, um einen Nachweis über den Versand zu haben. Bei der persönlichen Abgabe kannst du gleich eventuelle Fragen klären und sicherstellen, dass alle Unterlagen vollständig sind.
Prüfung durch die Bank
Nach Eingang deiner Unterlagen beginnt die Bank mit der Bonitätsprüfung. Hierbei werden deine Angaben mit den eingereichten Dokumenten abgeglichen. Die Bank prüft deine Einkommenssituation, deine Ausgaben und deine bestehenden Verbindlichkeiten. Auch deine Kredithistorie, die durch Auskunfteien wie die SCHUFA ermittelt wird, spielt eine entscheidende Rolle. Die Bank beurteilt, ob das Verhältnis von Einkommen zu Ausgaben und Verbindlichkeiten es dir ermöglicht, den Kredit ohne Schwierigkeiten zurückzuzahlen. Bei Immobiliendarlehen wird zusätzlich der Wert der Immobilie als Sicherheit bewertet.
Rückfragen und Ergänzungen
Es ist nicht ungewöhnlich, dass die Bank während der Prüfung Rückfragen hat oder zusätzliche Dokumente anfordert. Sei darauf vorbereitet, schnell und präzise auf solche Anfragen zu reagieren. Eine offene Kommunikation und die prompte Bereitstellung weiterer Informationen beschleunigen den Genehmigungsprozess.
Wichtige Tipps für die Kreditbeantragung
Eine gute Vorbereitung ist der Schlüssel zu einem erfolgreichen Kreditantrag. Hier sind einige Tipps, die dir helfen, den Prozess zu optimieren.
- Vollständigkeit ist entscheidend: Stelle sicher, dass du alle angeforderten Dokumente vollständig und leserlich beifügst. Fehlende Unterlagen sind der häufigste Grund für Verzögerungen oder Ablehnungen.
- Aktualität der Dokumente: Achte darauf, dass die eingereichten Dokumente aktuell sind. Veraltete Gehaltsabrechnungen oder Kontoauszüge können zu Problemen führen.
- Ehrlichkeit und Transparenz: Sei stets ehrlich und transparent bei der Angabe deiner finanziellen Situation. Verschweige keine Verbindlichkeiten oder Einkünfte. Unehrliche Angaben können nicht nur zur Ablehnung des Kredits führen, sondern auch rechtliche Konsequenzen haben.
- Kenne deine Bonität: Fordere vorab eine kostenlose Selbstauskunft bei Auskunfteien wie der SCHUFA an, um deine eigene Bonitätseinschätzung zu kennen. So kannst du eventuelle Fehler in deinen Daten frühzeitig erkennen und korrigieren lassen.
- Vergleiche Angebote: Bevor du einen Kreditantrag stellst, vergleiche die Angebote verschiedener Banken und Kreditinstitute. Achte nicht nur auf den Zinssatz, sondern auch auf Laufzeiten, Gebühren und die Konditionen im Kleingedruckten.
- Nutze Online-Rechner: Kreditrechner im Internet helfen dir, eine erste Einschätzung zu bekommen, welche Ratenhöhe für dich tragbar ist und welche Kreditbeträge du realistisch beantragen kannst.
- Sei erreichbar: Stelle sicher, dass die Bank dich bei Rückfragen problemlos erreichen kann. Gib korrekte Kontaktdaten an und prüfe regelmäßig deine E-Mails und dein Telefon.
FAQ – Häufig gestellte Fragen zu Kreditantrag: Welche Unterlagen werden benötigt?
Wie lange dürfen die eingereichten Dokumente (z.B. Gehaltsabrechnungen) maximal alt sein?
In der Regel verlangen Banken die letzten drei bis sechs Gehaltsabrechnungen. Bei Kontoauszügen sind ebenfalls die letzten drei bis sechs Monate üblich. Bei Einkommensteuerbescheiden bezieht sich dies auf die aktuellsten Bescheide, oft die der letzten zwei bis drei Jahre. Die genauen Fristen können je nach Bank leicht variieren.
Muss ich alle Kontoauszüge der letzten Monate einreichen, auch wenn dort nur geringe Umsätze sind?
Ja, in den meisten Fällen werden alle Kontoauszüge der angeforderten Periode verlangt. Diese dienen der Bank dazu, ein vollständiges Bild deiner finanziellen Transaktionen und deines Ausgabeverhaltens zu erhalten. Auch wenn Umsätze gering sind, können sie wichtig für die Beurteilung deiner finanziellen Gewohnheiten sein.
Was passiert, wenn ich bestimmte Dokumente nicht beschaffen kann?
Wenn du bestimmte Dokumente nicht beschaffen kannst, sprich offen mit deiner Bank darüber. Manchmal gibt es alternative Nachweise, die du erbringen kannst, oder die Bank ist bereit, Ausnahmen zu machen, besonders wenn du deine Situation gut erklären kannst. Allerdings kann das Fehlen wichtiger Dokumente wie Einkommensnachweise häufig zur Ablehnung des Antrags führen.
Welche Rolle spielt die SCHUFA bei der Einreichung von Unterlagen?
Die SCHUFA-Auskunft ist keine Unterlage, die du selbst einreichst, sondern wird von der Bank direkt angefordert. Sie liefert der Bank Informationen über deine bisherige Kredithistorie, wie z.B. bestehende Kredite oder Zahlungsausfälle. Deine eingereichten Unterlagen werden genutzt, um die Angaben in der SCHUFA-Auskunft zu verifizieren und dein aktuelles Einkommen und deine Ausgaben zu bewerten.
Gilt die Liste der benötigten Unterlagen auch für Minijobs oder kurzfristige Anstellungen?
Für Minijobs oder kurzfristige Anstellungen sind die Anforderungen oft etwas anders. Hier können neben einer Verdienstbescheinigung und Kontoauszügen auch Nachweise über die Dauer der Anstellung und die erwartete Fortführung des Arbeitsverhältnisses relevant sein. Banken bewerten solche Einkommensquellen oft vorsichtiger, da sie als weniger stabil gelten.
Welche Unterlagen werden für eine Umschuldung benötigt?
Für eine Umschuldung benötigst du neben den üblichen persönlichen und einkommensbezogenen Nachweisen vor allem aktuelle Saldenbestätigungen oder Tilgungsübersichten der Kredite, die du ablösen möchtest. Diese Dokumente zeigen der neuen Bank, wie hoch die Ablösesumme ist und welche Konditionen bei den bisherigen Kreditgebern gelten.
Müssen Unterlagen für eine Immobilie (z.B. Grundbuchauszug) immer vom Eigentümer selbst beschafft werden?
Ja, in der Regel musst du als Kreditnehmer selbst für die Beschaffung und Einreichung der relevanten Dokumente wie Grundbuchauszüge, Kaufverträge oder Energieausweise verantwortlich sein. Bei Fragen zur Beschaffung von behördlichen Dokumenten kann die Bank dir jedoch oft weiterhelfen oder dir Anlaufstellen nennen.


