
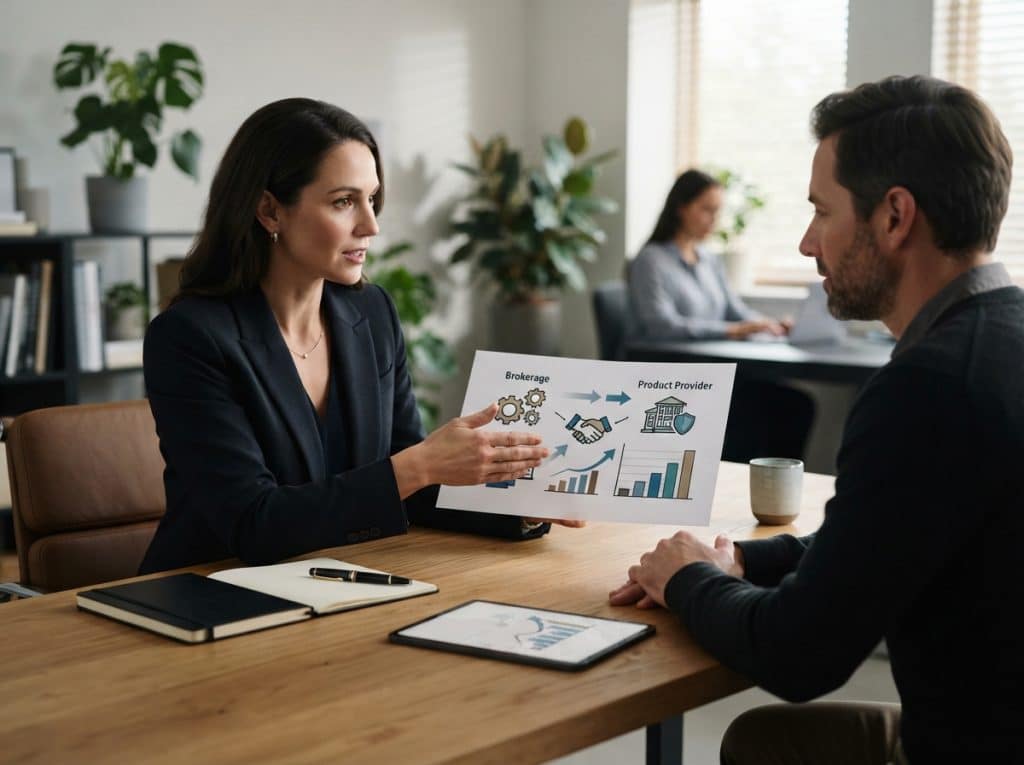
Du fragst dich, welche Kosten für dich als Kunde bei der Beauftragung eines Versicherungsmaklers entstehen und ob diese Kosten versteckt sind? Die gute Nachricht ist, dass du in den allermeisten Fällen keine zusätzlichen Kosten trägst, da die Vergütung des Maklers in der Regel durch die Versicherungsgesellschaften erfolgt, bei denen Verträge abgeschlossen werden.
Das Prinzip der Maklervergütung: So verdienst du ohne Mehrkosten
Als dein Versicherungsmakler vertrete ich deine Interessen gegenüber einer Vielzahl von Versicherungsgesellschaften. Wenn du über mich eine Versicherung abschließt, erhält der Makler eine Provision von der Gesellschaft, bei der der Vertrag zustande kommt. Dieses Modell ist branchenüblich und gesetzlich geregelt. Du profitierst von meiner Expertise und Unabhängigkeit, ohne dafür tiefer in die Tasche greifen zu müssen. Diese Provisionen sind in den Tarifen der Versicherungsgesellschaften einkalkuliert und werden nicht auf deine Beiträge aufgeschlagen. Deine Prämie ist also dieselbe, egal ob du den Vertrag direkt bei der Gesellschaft oder über deinen Makler abschließt.
Entstehung der Maklerprovision: Einblick in die Praxis
Die Vergütung von Versicherungsmaklern setzt sich üblicherweise aus zwei Hauptkomponenten zusammen: der Abschlussprovision und der Bestandsprovision.
- Abschlussprovision: Dies ist ein einmaliger Betrag, der nach dem erfolgreichen Abschluss eines neuen Versicherungsvertrages fällig wird. Sie ist ein prozentualer Anteil der ersten Jahresprämie und soll die Aufwendungen des Maklers für die Beratung, Angebotsvergleiche und Vertragsabwicklung abdecken.
- Bestandsprovision: Diese Provision wird jährlich gezahlt, solange der Versicherungsvertrag besteht und vom Makler betreut wird. Sie honorieren die laufende Betreuung, Beratung, Schadensabwicklung und die Pflege der Kundenbeziehung. Auch diese Provision ist bereits in den Tarifen der Versicherer einkalkuliert.
Die Höhe der Provisionen variiert je nach Versicherungssparte (z.B. Lebensversicherung, Krankenversicherung, Sachversicherungen) und dem Umfang des Vermittlungsvolumens der Maklergesellschaft. Die genauen Sätze sind nicht öffentlich einsehbar, da sie interne Vereinbarungen zwischen Maklern und Versicherern darstellen.
Kostenkontrolle und Transparenz: Dein Vorteil durch den Makler
Auch wenn du keine direkten Kosten für die Beauftragung eines Versicherungsmaklers hast, profitierst du indirekt von einer potenziellen Kostenersparnis. Durch den unabhängigen Vergleich zahlreicher Angebote verschiedener Versicherer identifiziere ich für dich die Tarife, die das beste Preis-Leistungs-Verhältnis bieten. Das bedeutet, du erhältst oft einen umfassenderen Schutz zu einem vergleichbaren oder sogar günstigeren Beitrag, als wenn du dich nur auf die Angebote einer einzelnen Gesellschaft beschränkt hättest.
Die Transparenz ist dabei ein wichtiger Aspekt. Du hast jederzeit das Recht, nach den Konditionen und den sich daraus ergebenden Vergütungen zu fragen. Ein seriöser Makler wird dir offen Auskunft geben, auch wenn die genauen Prozentsätze aus vertraglichen Gründen oft nicht im Detail offengelegt werden können. Wichtiger ist, dass du verstehst, wie sich deine Beiträge zusammensetzen und dass durch meine Tätigkeit keine Mehrkosten für dich entstehen.
Wann können doch Kosten für dich entstehen? Seltene Ausnahmen
Es gibt wenige Ausnahmesituationen, in denen für dich als Kunde Kosten anfallen könnten. Diese sind jedoch klar definiert und werden vorher mit dir besprochen:
- Spezielle Honorarberatung: In bestimmten, sehr komplexen Fällen oder bei rein beratenden Tätigkeiten, die nicht unmittelbar zu einem Vertragsabschluss führen, kann eine Honorarvereinbarung getroffen werden. Dies ist aber eher die Ausnahme und betrifft oft sehr spezialisierte Beratungen, z.B. im Bereich der betrieblichen Altersvorsorge oder bei komplexen Vermögensanlagen.
- Aufwändige Sonderleistungen: Solltest du sehr individuelle und zeitintensive Sonderleistungen anfordern, die über die übliche Beratung und Betreuung hinausgehen und die keine Provision des Versicherers nach sich ziehen, könnte eine separate Honorarvereinbarung getroffen werden. Dies ist jedoch im Regelfall bei der Vermittlung von Standardversicherungen nicht der Fall.
- Rückabwicklung von Verträgen: Bei einer Rückabwicklung von Verträgen, die nicht von der Versicherungsgesellschaft zu vertreten sind, können unter Umständen Kosten für die erbrachte Dienstleistung anfallen, die nicht durch Provisionen abgedeckt sind.
In der täglichen Praxis der Vermittlung von Privat- und Gewerbeversicherungen ist die Maklerprovision, die von der Versicherungsgesellschaft gezahlt wird, die gängige und für dich kostenneutrale Form der Vergütung.
Die Vorteile im Überblick: Warum ein Makler sich für dich lohnt (ohne Zusatzkosten)
Ein Versicherungsmakler ist dein unabhängiger Partner, der deine Interessen vertritt. Die Vorteile liegen auf der Hand:
- Unabhängige Auswahl: Zugang zu einer breiten Produktpalette verschiedener Versicherer.
- Individuelle Beratung: Maßgeschneiderte Lösungen, die genau auf deine Bedürfnisse zugeschnitten sind.
- Zeitersparnis: Kein mühsames Vergleichen und Suchen nach dem besten Angebot.
- Kompetente Betreuung: Unterstützung bei Anträgen, Vertragsänderungen und im Schadensfall.
- Kostenbewusstsein: Sicherstellung des besten Preis-Leistungs-Verhältnisses, ohne zusätzliche Kosten für dich.
Vergütungsmodelle im Vergleich: Makler vs. Ausschließlichkeitsvertreter
Es ist wichtig, den Unterschied zwischen einem unabhängigen Versicherungsmakler und einem Ausschließlichkeitsvertreter (auch Agent genannt) zu verstehen, da sich dies auf die Auswahl und die Beratungsqualität auswirken kann:
- Versicherungsmakler: Sie sind gesetzlich verpflichtet, die Interessen ihrer Kunden zu vertreten. Sie arbeiten mit vielen verschiedenen Versicherungsgesellschaften zusammen und können daher objektiv das beste Angebot für dich suchen. Ihre Vergütung erfolgt in der Regel über Maklerprovisionen der Versicherer.
- Ausschließlichkeitsvertreter: Sie vertreten nur eine einzige Versicherungsgesellschaft. Ihre Produktpalette ist daher auf die Angebote dieser einen Gesellschaft beschränkt. Auch ihre Vergütung erfolgt durch Provisionen, allerdings ausschließlich für Produkte ihres Arbeitgebers. Dies kann dazu führen, dass sie dir primär die Produkte ihrer eigenen Gesellschaft anbieten, auch wenn es möglicherweise bessere Alternativen bei anderen Anbietern gäbe.
Als dein Versicherungsmakler biete ich dir den Vorteil der vollständigen Unabhängigkeit und des Zugangs zu einem breiten Markt. Du erhältst eine objektive Einschätzung und nicht nur eine produktspezifische Empfehlung.
Strukturierte Übersicht über die Kostenentstehung (indirekt)
| Aspekt der Kostenentstehung | Wie es für dich funktioniert | Typische Bestandteile der Vergütung |
|---|---|---|
| Direkte Kosten für dich | In der Regel keine direkten Kosten. Die Kosten sind bereits in den Versicherungsprämien einkalkuliert. | Keine |
| Provision durch Versicherer | Die Versicherungsgesellschaft zahlt eine Provision an deinen Makler für die Vermittlung und Betreuung. Deine Prämie bleibt davon unberührt. | Abschlussprovision, Bestandsprovision |
| Wert deiner unabhängigen Beratung | Du profitierst von der Expertise, dem Marktüberblick und der individuellen Bedarfsanalyse, ohne dafür extra bezahlen zu müssen. | Umfassender Schutz, optimierte Prämien, Sicherheit im Schadenfall |
| Mögliche Honorarvereinbarungen (selten) | Nur in Ausnahmefällen bei rein beratenden Tätigkeiten oder sehr komplexen Sonderfällen, die klar besprochen und vereinbart werden. | Stundensatz, Pauschalhonorar |
FAQ – Häufig gestellte Fragen zu Versicherungsmakler: Welche Kosten entstehen für Kunden?
Muss ich als Kunde für die Beratung durch einen Versicherungsmakler extra bezahlen?
Nein, in den allermeisten Fällen musst du als Kunde keine zusätzlichen Kosten für die Beratung und Vermittlung durch einen Versicherungsmakler tragen. Die Vergütung des Maklers erfolgt üblicherweise durch Provisionen, die von den Versicherungsgesellschaften gezahlt werden, wenn ein Vertrag zustande kommt. Diese Kosten sind bereits in den Tarifen der Versicherer einkalkuliert und führen nicht zu einer Verteuerung deiner Versicherungsprämie.
Wie verdient ein Versicherungsmakler sein Geld, wenn ich keine Gebühren zahle?
Ein Versicherungsmakler verdient sein Geld hauptsächlich durch Provisionen, die ihm von den Versicherungsgesellschaften gezahlt werden. Diese Provisionen setzen sich in der Regel aus einer Abschlussprovision (einmalig beim Vertragsabschluss) und einer Bestandsprovision (laufend für die Betreuung des Vertrages) zusammen. Diese Vergütung deckt die Kosten des Maklers für seine Dienstleistungen, wie Beratung, Angebotsvergleiche, Antragsbearbeitung und laufende Betreuung im Schadensfall.
Sind die Kosten für die Versicherung höher, wenn ich sie über einen Makler abschließe?
Nein, die Kosten für die Versicherung sind in der Regel nicht höher, wenn du sie über einen Versicherungsmakler abschließt. Ein unabhängiger Makler vergleicht Angebote von vielen verschiedenen Versicherern und wählt für dich den Tarif aus, der das beste Preis-Leistungs-Verhältnis bietet. Die von der Versicherungsgesellschaft gezahlte Provision ist bereits in den allgemeinen Tarifen einkalkuliert und wird nicht zusätzlich auf deine Prämie aufgeschlagen.
Gibt es Situationen, in denen ein Versicherungsmakler ein Honorar verlangt?
Ja, es gibt seltene Ausnahmesituationen, in denen ein Versicherungsmakler ein Honorar verlangen kann. Dies geschieht typischerweise bei rein beratenden Tätigkeiten, die nicht unmittelbar zu einem Vertragsabschluss führen, oder bei sehr komplexen und zeitaufwändigen Sonderfällen, für die keine Provision des Versicherers anfällt. Solche Honorarvereinbarungen werden aber immer transparent im Voraus mit dem Kunden besprochen und vereinbart.
Kann ich als Kunde erfahren, wie hoch die Provision für meinen Versicherungsmakler ist?
Du hast das Recht, dich über die Vergütung deines Versicherungsmaklers zu informieren. Ein seriöser Makler wird dir dazu Auskunft geben. Genaue Prozentsätze der Provisionen sind oft vertraglich zwischen Makler und Versicherer geregelt und nicht immer öffentlich einsehbar, aber du kannst nach dem Vergütungsmodell und der allgemeinen Struktur der Entlohnung fragen, um Transparenz zu gewährleisten.
Was ist der Unterschied zwischen einem Makler und einem Versicherungsvertreter bezüglich der Kosten?
Ein Versicherungsmakler ist unabhängig und vertritt deine Interessen gegenüber vielen Versicherern, seine Vergütung kommt von den Versicherern, bei denen Verträge zustande kommen. Ein Versicherungsvertreter (Ausschließlichkeitsvertreter) vertritt nur eine einzige Versicherungsgesellschaft und seine Vergütung kommt ausschließlich von dieser Gesellschaft. Für dich als Kunde entstehen bei beiden Modellen in der Regel keine direkten Kosten, die Struktur der Auswahl und Beratung kann sich jedoch unterscheiden.
Was passiert mit den Kosten für den Makler, wenn ich den Vertrag kündige oder wechsle?
Wenn du einen Vertrag kündigst oder zu einem anderen Anbieter wechselst, entfällt für dich die laufende Versicherungsprämie. Die Bestandsprovision, die der Makler für diesen Vertrag erhalten hat, wird für die Zukunft nicht mehr gezahlt. Bei einem Wechsel zu einem anderen Versicherer, den dein bisheriger Makler vermittelt hat, erhält er dann eine neue Abschlussprovision von der neuen Gesellschaft.


